Utilisez des guillemets pour rechercher une expression exacte.
Utilisez des guillemets pour rechercher une expression exacte.
Sommaire
E-reporting : comment transmettre les ventes aux particuliers de votre commerce en 2027 ?
Date de publication22/10/2026Temps de lecture0mn
Depuis le 1er septembre 2026, les commerçants et artisans doivent pouvoir recevoir des factures électroniques de leurs fournisseurs via une plateforme agréée. À partir du 1er septembre 2027, les petites entreprises seront concernées par de nouvelles obligations pour leurs ventes.
Vous exploitez une boutique, un restaurant ou un atelier d'artisanat ? Les règles et les échéances à respecter dépendent notamment de la taille de votre entreprise, de votre clientèle – particuliers, entreprises ou les deux – et de votre régime de TVA.
Découvrez dans cet article, les obligations qui s’appliquent à votre commerce, ce que la facturation électronique changera pour vos ventes en 2027 et les démarches à effectuer pour se mettre en conformité.
Quelles ventes de votre commerce sont concernées par l'e-reporting ?
L'e-reporting concerne les ventes réalisées auprès de particuliers, qu'il s'agisse de produits ou de prestations de services.
C'est le cas, par exemple :
d'une boulangerie qui vend du pain et des pâtisseries ;
d'un restaurant qui encaisse ses clients ;
d'un salon de coiffure qui facture ses prestations ;
d'une boutique qui vend ses produits en magasin ou en ligne.
Et si vous remettez une facture à un particulier ? Vous devez tout de même transmettre les données de cette vente dans le cadre de l'e-reporting.
Certaines opérations exonérées de TVA et dispensées de facturation échappent toutefois à cette obligation. Si vous exercez une activité particulière ou plusieurs activités soumises à des régimes différents, vérifiez votre situation auprès de votre expert-comptable.
Quelles données devez-vous transmettre pour vos ventes aux particuliers ?
Vous n'avez pas à transmettre chaque vente séparément. Les informations doivent être regroupées par journée, selon la nature des opérations et les taux de TVA applicables.
Les principales données attendues sont :
le numéro SIREN de votre entreprise ;
la période concernée par la transmission ;
la date des ventes ;
la catégorie d'opérations : ventes de biens, prestations de services ou autres catégories prévues par la réglementation ;
les montants hors taxe et les montants de TVA correspondants, répartis par taux ;
d'autres informations selon votre situation fiscale et la nature des opérations réalisées.
Vous n'avez pas à transmettre l'identité de vos clients particuliers ni le détail des articles vendus ou des prestations facturées.
Un exemple concret : les ventes d'une librairie
Pour une librairie parisienne soumise à la TVA, dans ce tableau simplifié, ses ventes du jour sont regroupées par taux de TVA.
Ventes
Total TTC
Total HT
TVA
Livres à 5,5 %
105,50 €
100 €
5,50 €
Papeterie à 20 %
120 €
100 €
20 €
Total
225,50 €
200 €
25,50 €
Si vous bénéficiez de la franchise en base de TVA, vous ne facturez pas cette taxe, mais vous devez tout de même transmettre les données de vos ventes concernées par l'e-reporting. Cette obligation s'applique également aux micro-entrepreneurs qui réalisent des opérations soumises à l'e-reporting.
Comment préparer l'e-reporting avec votre logiciel de caisse ?
Si vous utilisez déjà un logiciel de caisse, vous disposez probablement d'une grande partie des informations nécessaires. Il faut toutefois vérifier que votre outil peut les restituer dans un format exploitable.
Le ticket Z : un récapitulatif utile pour l'e-reporting
En fin de journée, votre caisse peut produire un document de clôture appelé ticket Z, qui récapitule le montant des ventes, la TVA collectée et les encaissements par moyen de paiement (carte bancaire, espèces, etc.), selon les fonctionnalités de votre équipement.
Le ticket Z n'est pas automatiquement un fichier d'e-reporting prêt à transmettre. Il faut que les informations soient suffisamment détaillées et puissent être converties ou récupérées dans le format attendu.
Par exemple, si votre commerce applique plusieurs taux de TVA, votre caisse doit permettre de distinguer les montants des ventes correspondant à chacun d'eux.
Votre logiciel de caisse est-il compatible avec l'e-reporting ?
Vous n'avez pas systématiquement besoin de remplacer votre caisse. Une mise à jour ou une connexion avec un autre outil peut suffire, selon votre équipement et les solutions proposées par votre fournisseur.
Avant d'envisager un nouvel équipement, contactez votre fournisseur et posez-lui ces questions :
Le logiciel pourra-t-il produire les données nécessaires à l'e-reporting à partir de septembre 2027 ?
Les ventes seront-elles regroupées automatiquement par jour, par catégorie d'opérations et par taux de TVA ?
Comment seront gérés les remboursements, les annulations et les corrections ?
Les données devront-elles être exportées ou seront-elles directement interfacées à une plateforme agréée ?
Une mise à jour, un abonnement ou un service complémentaire sera-t-il nécessaire ?
Et si vous n'utilisez pas de logiciel de caisse ?
Vous pouvez encore tenir vos recettes sur un registre papier, sans logiciel de caisse. L'e-reporting ne vous oblige pas à en acheter un.
Vous devrez toutefois être en mesure de rassembler les données nécessaires à l'e-reporting. Cette méthode peut convenir pour un petit nombre de transactions, mais devenir fastidieuse lorsque leur volume augmente.
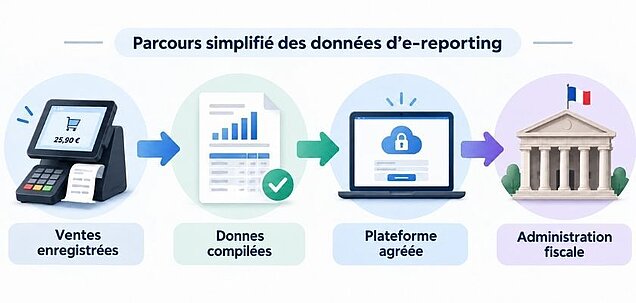
Comment transmettre les données de vos ventes à l'administration fiscale ?
Les données d'e-reporting doivent passer par une plateforme agréée par l'administration fiscale.
En pratique, plusieurs modes de fonctionnement sont possibles :
Transmission automatique : votre logiciel de caisse ou de gestion est connecté à la plateforme et lui communique les informations nécessaires.
Export de données : vous récupérez un fichier depuis votre logiciel et le transmettez selon les modalités acceptées par la plateforme.
Saisie sur la plateforme : vous renseignez les données demandées, si cette fonctionnalité est proposée par votre prestataire.
La plateforme transmet ensuite les données à l'administration fiscale dans le format réglementaire, après les contrôles prévus par le dispositif.
Pour un commerce, l'enjeu est donc de vérifier le fonctionnement de l'ensemble de la chaîne :
Même si votre logiciel ou votre expert-comptable intervient dans ce processus, vous restez responsable du respect de vos obligations.
Déterminez à l'avance qui vérifiera les données, suivra les transmissions et traitera les éventuelles anomalies signalées par la plateforme.
Faut-il aussi transmettre des données de paiement ?
Certaines opérations nécessitent également de transmettre des données sur les encaissements. C'est notamment le cas des prestations de services pour lesquelles la TVA devient exigible au moment du paiement.
Prenons l'exemple d'un salon de coiffure soumis à la TVA : les données relatives aux prestations réalisées peuvent relever de l'e-reporting de transaction. Lorsque la TVA est exigible à l'encaissement, des données de paiement doivent également être transmises.
Ces informations portent notamment sur la date de l'encaissement et les montants encaissés, répartis par taux de TVA.
La même question peut se poser lorsqu'un client verse un acompte, selon la nature de l'opération et les règles d'exigibilité de la TVA.
Il faut donc distinguer :
L'e-reporting de transaction, qui renseigne l'administration sur les ventes réalisées.
L'e-reporting de paiement, qui renseigne l'administration sur certains encaissements.
Les données de paiement suivent leurs propres règles de transmission. Vérifiez avec votre expert-comptable si votre activité est concernée, notamment si vous proposez des prestations de services ou encaissez des acomptes.
À quelle fréquence devez-vous transmettre vos données d'e-reporting ?
Même si les ventes sont regroupées par journée, vous n'avez pas nécessairement à effectuer une transmission chaque jour.
La fréquence dépend de votre régime d'impo sition à la TVA.
À partir de septembre 2027, les principales fréquences d'e-reporting de transaction seront les suivantes :
Votre régime de TVA
Fréquence de transmission
Réel normal avec déclaration mensuelle
3 fois par mois
Réel normal avec déclaration trimestrielle
1 fois par mois
Franchise en base de TVA
Tous les 2 mois
Au régimeréel normal mensuel, les données doivent parvenir à l'administration dans les dix jours suivant chaque période de dix jours. Au régime réel normal trimestriel, elles doivent être transmises dans les dix jours suivant la fin du mois.
Par exemple, un commerçant, en franchise en base de TVA, doit transmettre les données des ventes de septembre et octobre entre le 25 et le 30 novembre.
Si aucune opération concernée n'a été réalisée pendant une période, aucune transmission de données de transaction n'est attendue pour cette période.
Attention au changement de régime de TVA en 2027 : le régime simplifié de TVA est supprimé à compter du 1er janvier 2027 pour les entreprises concernées, à l'exception du régime simplifié agricole. Les entreprises qui en relevaient passent au réel normal, avec une périodicité mensuelle ou trimestrielle selon leur situation.
Si vous êtes concerné, vérifiez votre nouveau régime et la fréquence d'e-reporting correspondante avec votre expert-comptable.
À noter : les données de paiement, lorsqu'elles sont exigées, sont transmises mensuellement pour les entreprises au réel normal et tous les deux mois pour celles en franchise en base de TVA.
Comment préparer votre commerce à l'e-reporting de septembre 2027 ?
Votre checklist :
☐ Identifier les ventes de votre commerce concernées par l'e-reporting.
☐ Vérifier votre régime de TVA applicable en 2027.
☐ Vérifier que vos ventes sont correctement enregistrées et ventilées par catégorie et taux de TVA.
☐ Demander à votre fournisseur de caisse comment récupérer les données nécessaires.
☐ Vérifier que votre plateforme agréée pourra recevoir et transmettre ces données.
☐ Déterminer si vous devez également transmettre des données de paiement.
☐ Définir qui sera chargé du suivi des transmissions et des éventuelles corrections.
Si vous avez plusieurs points de vente ou plusieurs canaux de commercialisation, assurez-vous également que votre organisation permet de récupérer l'ensemble des données concernées sans omission ni double comptabilisation.
Pour être prêt en septembre 2027, l'essentiel est de pouvoir transmettre des données de ventes fiables dans les délais réglementaires. Il est donc conseillé de tester en amont leur extraction et leur transmission avec votre prestataire, afin d'identifier les éventuels ajustements nécessaires.
Si votre activité présente des particularités en matière de TVA, faites confirmer les modalités applicables par votre expert-comptable ou votre service des impôts des entreprises.
 Trouver un local commercial
 Présentez-nous votre projet